
La décision historique de la Banque Centrale vient de frapper comme un coup de tonnerre. L’instauration de la gratuité Mobile Money par la BCEAO pour tous les transferts interopérables jusqu’à 8 000 FCFA par jour dès le 2 novembre 2026 n’est pas une simple mesure sociale bienveillante ; c’est une déflagration financière préméditée.
Pendant plus d’une décennie, les géants des télécommunications et les opérateurs de monnaie électronique ont prospéré sur un modèle de rente prédatrice : prélever un péage sur chaque mouvement de fonds des populations les plus modestes. Cette ère s’effondre. En imposant le passage obligatoire par sa plateforme de paiement instantané interopérable (PI-SPI) et en sanctuarisant la gratuité de l’envoi pour 75 % des volumes quotidiens, la Banque Centrale détruit le péage pour libérer l’autoroute. La réception demeure gratuite sans aucun plafond de montant, tandis que les transferts supérieurs à 8 000 FCFA voient leurs frais plafonnés entre 0 et 0,8 %, avant une généralisation intégrale aux transactions transfrontalières de l’Union le 1er juin 2027.
La majorité des observateurs célèbrent une victoire du pouvoir d’achat. C’est une lecture myope. En tant que stratèges économiques, vous devez voir la manœuvre impériale derrière le rideau : la BCEAO ne fait pas de philanthropie, elle organise la mise sous surveillance numérique intégrale de l’économie informelle. Si votre entreprise refuse de comprendre que la rentabilité ne réside plus dans le transfert des fonds mais dans l’exploitation de la donnée transactionnelle, vous serez balayés par cette lame de fond technologique. Voici le décryptage sans fard d’ATBG pour capitaliser sur ce basculement systémique et asseoir votre suprématie commerciale.
1. La causalité cachée : L’aspiration de la masse monétaire informelle
Pour percer le mystère de cette décision monétaire, il faut abandonner les discours lénifiants sur l’inclusion financière et poser la question que tout dirigeant avisé doit formuler : pourquoi la Banque Centrale accepte-t-elle de sacrifier les marges colossales des opérateurs télécoms ?
La réponse réside dans la guerre existentielle que mènent les États modernes contre l’argent liquide. En Afrique de l’Ouest, plus de 70 % de la masse monétaire en circulation échappe aux circuits bancaires institutionnels. Les billets de banque physiques dorment sous les matelas des commerçants d’Adjamé, transitent dans les sacoches des transporteurs de bétail et irriguent des circuits parallèles hors de toute assiette fiscale. Pour les gouverneurs de banques centrales, ce cash invisible est un poison : il neutralise l’efficacité de la politique monétaire, favorise les trafics illicites et prive le Trésor Public de ressources budgétaires souveraines.
Cette soudaine gratuité Mobile Money agit comme un cheval de Troie au cœur de l’économie informelle. En supprimant les frais sur les micro-transactions du quotidien (le pain, le carburant, le panier de vivres au marché), la BCEAO supprime le principal motif rationnel qui poussait la vendeuse ou le boutiquier à exiger du cash. En fluidifiant l’interopérabilité — c’est-à-dire la capacité d’envoyer instantanément de l’argent depuis un compte Orange vers un compte Wave, MTN ou Moov —, la plateforme PI-SPI unifie un archipel jadis morcelé.
La causalité cachée devient alors lumineuse : la Banque Centrale offre la gratuité du tuyau pour capturer la totalité des flux qui y circulent. En aspirant cette gigantesque masse de transactions dans ses serveurs, l’institution monétaire construit un panoptique financier d’une précision absolue. Chaque échange marchand devient horodaté, géolocalisé et traçable. Dès lors que les flux sont visibles, l’informel cesse d’être invisible. Tandis que les opérateurs historiques qui vivaient de la rente du transfert constatent que la gratuité Mobile Money détruit leur modèle d’affaires historique, un nouveau marché émerge : celui de l’intelligence des données financières.
2. Les grilles de lecture scientifiques : Marchés bifaces et coûts de transaction
L’impact macroéconomique de cette directive s’analyse avec une clarté limpide dès lors que l’on mobilise les fondements de la théorie économique contemporaine.
- A. La Théorie des Marchés Bifaces (Jean Tirole)
Prix Nobel d’économie, Jean Tirole a démontré le fonctionnement des marchés à deux versants (plateformes). Dans un marché biface (comme les cartes bancaires ou les applications numériques), une plateforme ne peut atteindre sa rentabilité maximale que si elle applique une tarification asymétrique : subventionner massivement un côté du marché pour attirer une masse critique d’utilisateurs, afin de faire payer le second côté pour des services à très haute valeur ajoutée. C’est exactement le schéma imposé par la BCEAO. Les consommateurs bénéficient d’un coût nul, ce qui crée une dépendance irréversible à la monnaie électronique. En éliminant les frais sur 75 % des volumes quotidiens, la gratuité Mobile Money abaisse le coût marginal de transaction à un niveau quasi nul, transférant la monétisation future sur les acteurs commerciaux qui vendront des services dérivés (scoring de solvabilité, assurances paramétriques, micro-crédits d’exploitation).
- B. La Théorie des Coûts de Transaction (Ronald Coase)
Ronald Coase a formulé que l’efficacité d’un système économique dépend directement de la réduction de ses coûts de friction. Payer un fournisseur en espèces implique des coûts cachés massifs : risque d’agression physique, manipulation de faux billets, erreurs de caisse, perte de temps liée aux files d’attente et nécessité de garder des réserves physiques. La suppression des frais de transfert détruit ces coûts de transaction internes. Pour une PME ivoirienne, gérer 100 micro-paiements par jour par voie électronique ne coûte désormais plus rien en frais de réseau, tout en générant une comptabilité analytique instantanée et inviolable.
- C. La Destruction Créatrice et l’Effet de Réseau (Schumpeter & Metcalfe)
Joseph Schumpeter a théorisé que le progrès économique procède par vagues d’élimination des modèles obsolètes. Le modèle de « péage sur le transfert » est mort. Les rentiers du SMS et de la commission de transfert doivent muter ou disparaître. Dans l’esprit des régulateurs de Dakar, la gratuité Mobile Money matérialise l’effet de réseau schumpétérien : selon la loi de Metcalfe, la valeur d’un réseau est proportionnelle au carré du nombre de ses utilisateurs (V∝n2). En connectant l’ensemble des banques, des établissements de microfinance et des opérateurs mobiles au sein d’une infrastructure unique (PI-SPI), la valeur collective de l’écosystème numérique ouest-africain augmente de manière exponentielle, rendant possible l’émergence de champions technologiques régionaux d’envergure mondiale.
3. L’impact territorial et commercial : La fin du désert financier
Cette révolution ne concerne pas seulement les cadres climatisés du Plateau. Son impact le plus violent va se faire ressentir dans les profondeurs de nos régions décentralisées.
Pour les municipalités et les zones rurales, la gratuité Mobile Money bouleverse l’équation de l’attractivité territoriale en effaçant les déserts bancaires. Jusqu’alors, implanter une unité industrielle ou un centre de collecte agricole à Bouna, Odienné ou Tabou impliquait un casse-tête sécuritaire permanent : comment convoyer des millions de francs CFA en liquide chaque semaine pour rémunérer les producteurs locaux sans risquer les attaques de coupeurs de route ? La plateforme PI-SPI résout ce blocage structurel. L’agro-industriel peut désormais payer des centaines de coopérateurs en temps réel, sans frais jusqu’à 8 000 FCFA et pour un coût dérisoire au-delà, directement depuis son terminal de gestion.
Dans le commerce de détail et la distribution de proximité, la transformation est tout aussi radicale. L’artisan de l’informel qui refusait les paiements électroniques n’a plus aucun argument face à la gratuité Mobile Money, car la disparition des frais de retrait et d’envoi le réconcilie avec le paiement numérique. Les quincailleries, les pharmacies de quartier, les supermarchés de moyenne surface et les grossistes de vivriers vont voir leurs encaissements électroniques dépasser le cash pour la première fois de l’histoire économique ivoirienne.
Mais le bouleversement le plus spectaculaire s’adresse aux Maires et Présidents de Conseils Régionaux. La perception des taxes communales (droits de place sur les marchés, taxes d’occupation du domaine public, patentes forfaitaires des artisans) a toujours été le talon d’Achille des finances locales. Entre les mains des collecteurs physiques, la déperdition par corruption et coulage financier dépasse fréquemment 40 %. En digitalisant la perception municipale via le réseau interopérable de la BCEAO, chaque centime collecté atterrit directement sur le compte du Trésor de la mairie, multipliant mécaniquement la capacité d’autofinancement des collectivités locales.
4. Le protocole de conquête financière
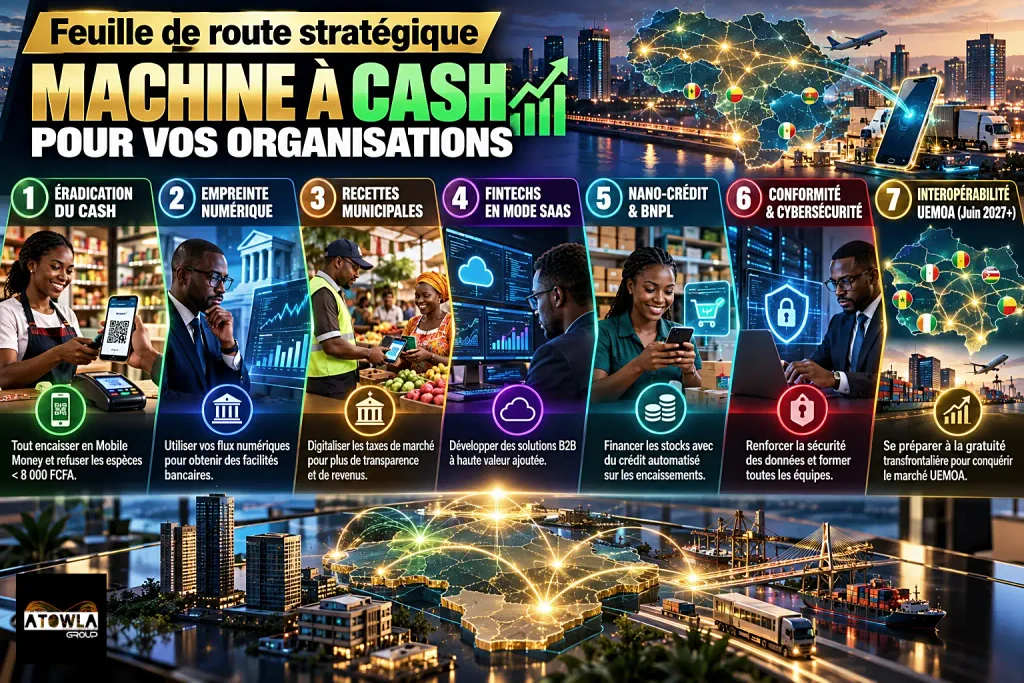
Dirigeants, directeurs financiers, fondateurs de start-ups et décideurs publics : la fenêtre d’adaptation est ouverte jusqu’au 2 novembre 2026. Attendre que vos concurrents prennent possession de ce canal est une faute lourde. Voici votre feuille de route stratégique en sept étapes pour transformer cette directive monétaire en machine à cash pour vos organisations :
a) Éradication du Cash et Déploiement des Terminaux Numériques
Chaque PME doit immédiatement intégrer la gratuité Mobile Money dans sa politique d’encaissement et afficher des QR Codes dynamiques à chaque point de contact client. Informez vos équipes et vos consommateurs : refusez progressivement les espèces pour les transactions inférieures à 8 000 FCFA. Automatisez le rapprochement bancaire quotidien en reliant vos caisses enregistreuses aux notifications de l’API PI-SPI. Vous éliminerez instantanément les pertes de caisse et les risques de vol à main armée.
b) Structuration de l’Empreinte Numérique et Négociation Bancaire
Commerçants et artisans du secteur informel, utilisez cette gratuité comme un levier d’ascension capitalistique. En faisant transiter l’intégralité de vos ventes par le canal numérique interopérable, vous construisez un historique financier irréfutable. Utilisez ces relevés de transactions certifiés par la BCEAO pour exiger de vos banques des facilités de caisse, des découverts d’exploitation et des crédits d’investissement sans fournir d’hypothèque foncière. Votre volume de flux certifié devient votre caution morale et financière.
c) Digitalisation des Recettes Fiscales Municipales
Maires et directeurs financiers des collectivités territoriales, mettez fin sans délai à la collecte manuelle des taxes de marché. Équipez vos agents municipaux de terminaux mobiles configurés sur la plateforme de paiement instantané de la Banque Centrale. Chaque marchand paie sa taxe quotidienne sans frais d’émission. Vous assécherez la corruption de rue, sécuriserez vos rentrées fiscales et doublerez votre budget d’investissement d’ici la fin de l’exercice budgétaire 2027.
d) Pivot Stratégique des Fintechs vers le ‘Software-as-a-Service’
Fondateurs de start-ups de la finance technologique : cessez immédiatement de développer des applications de simple transfert d’argent C2C. Ce modèle est mort. Réorientez vos équipes de développeurs vers les services B2B à haute marge : logiciels de gestion de paie automatisée pour le secteur agricole, outils de facturation électronique certifiée pour PME, solutions de micro-épargne bloquée et algorithmes de credit scoring basés sur l’historique des micro-transactions PI-SPI.
e) Lancement du Nano-Crédit et du ‘Buy Now Pay Later’ (BNPL)
Profitez de la visibilité totale sur les flux financiers des petits commerçants pour déployer des solutions de financement de stock en flux tendu. Proposez des micro-crédits à remboursement quotidien automatisé prélevés directement sur les encaissements entrants de la journée. Le risque de défaut est quasiment anéanti par l’accès à la donnée transactionnelle en temps réel, vous permettant d’appliquer des taux de rotation de capital extrêmement lucratifs.
f) Sécurisation de la Conformité et de la Cybersécurité
La numérisation de masse engendre mécaniquement une sophistication de la cybercriminalité et des tentatives de fraude sociale. Auditez l’infrastructure technique de vos passerelles de paiement, formez votre personnel à la détection du phishing financier et assurez-vous de la conformité stricte de vos bases de données avec l’Autorité de Régulation des Télécommunications/TIC de Côte d’Ivoire (ARTCI) sur la protection des données personnelles.
g) Préparation à l’Interopérabilité Transfrontalière UEMOA :Cap Juin 2027.
Les banques et Fintechs doivent anticiper la deuxième vague prévue pour juin 2027, où la gratuité Mobile Money s’étendra à l’échelle transfrontalière pour connecter les huit pays de l’Union. Bâtissez dès aujourd’hui vos corridors commerciaux numériques avec le Mali, le Burkina Faso, le Sénégal et le Bénin. Celui qui aura connecté son catalogue de produits aux passerelles de paiement régionales raflera le marché de la grande distribution ouest-africaine sans déployer une seule agence physique à l’étranger.
Conclusion : L’or est dans la donnée, pas dans le péage
L’ordonnance monétaire émise par la BCEAO n’est pas un simple ajustement technique de frais bancaires ; c’est l’effondrement programmé d’une rente archaïque et l’avènement officiel de l’économie de la traçabilité intégrale en Afrique de l’Ouest. En cassant le modèle du prélèvement à la source sur les mouvements des plus vulnérables, l’institution monétaire rétablit la vérité économique : la circulation de la monnaie doit être aussi fluide, gratuite et vitale que la circulation de l’air.
Pour les dirigeants, les entrepreneurs et les visionnaires ivoiriens, l’impératif est désormais catégorique. Ceux qui pleurent la perte des commissions de transfert appartiennent déjà au passé. Ceux qui s’accrocheront aux paiements en espèces par peur de la transparence se condamneront eux-mêmes à l’exclusion du crédit bancaire et à la marginalisation commerciale. Comprenez que la gratuité Mobile Money n’est pas une perte de revenus, mais le carburant d’une économie formalisée qui va démultiplier la vélocité de vos affaires.
La Banque Centrale a posé les rails en acier trempé de l’autoroute financière ouest-africaine et en a ouvert les barrières. C’est à vous qu’il appartient de construire les bolides industriels, les plateformes de commerce électronique et les solutions de financement qui y rouleront à pleine vitesse. Éradiquez le cash de vos bilans, automatisez vos encaissements, valorisez chaque donnée marchande collectée et prenez sans trembler le commandement de la nouvelle économie numérique ivoirienne. La révolution ne vous attendra pas. Prenez le contrôle dès aujourd’hui.